Scooter électrique
Catalogue
Produits
Dernières actualités
Microcar
Dernières actualités
Équipements
Dernières actualités
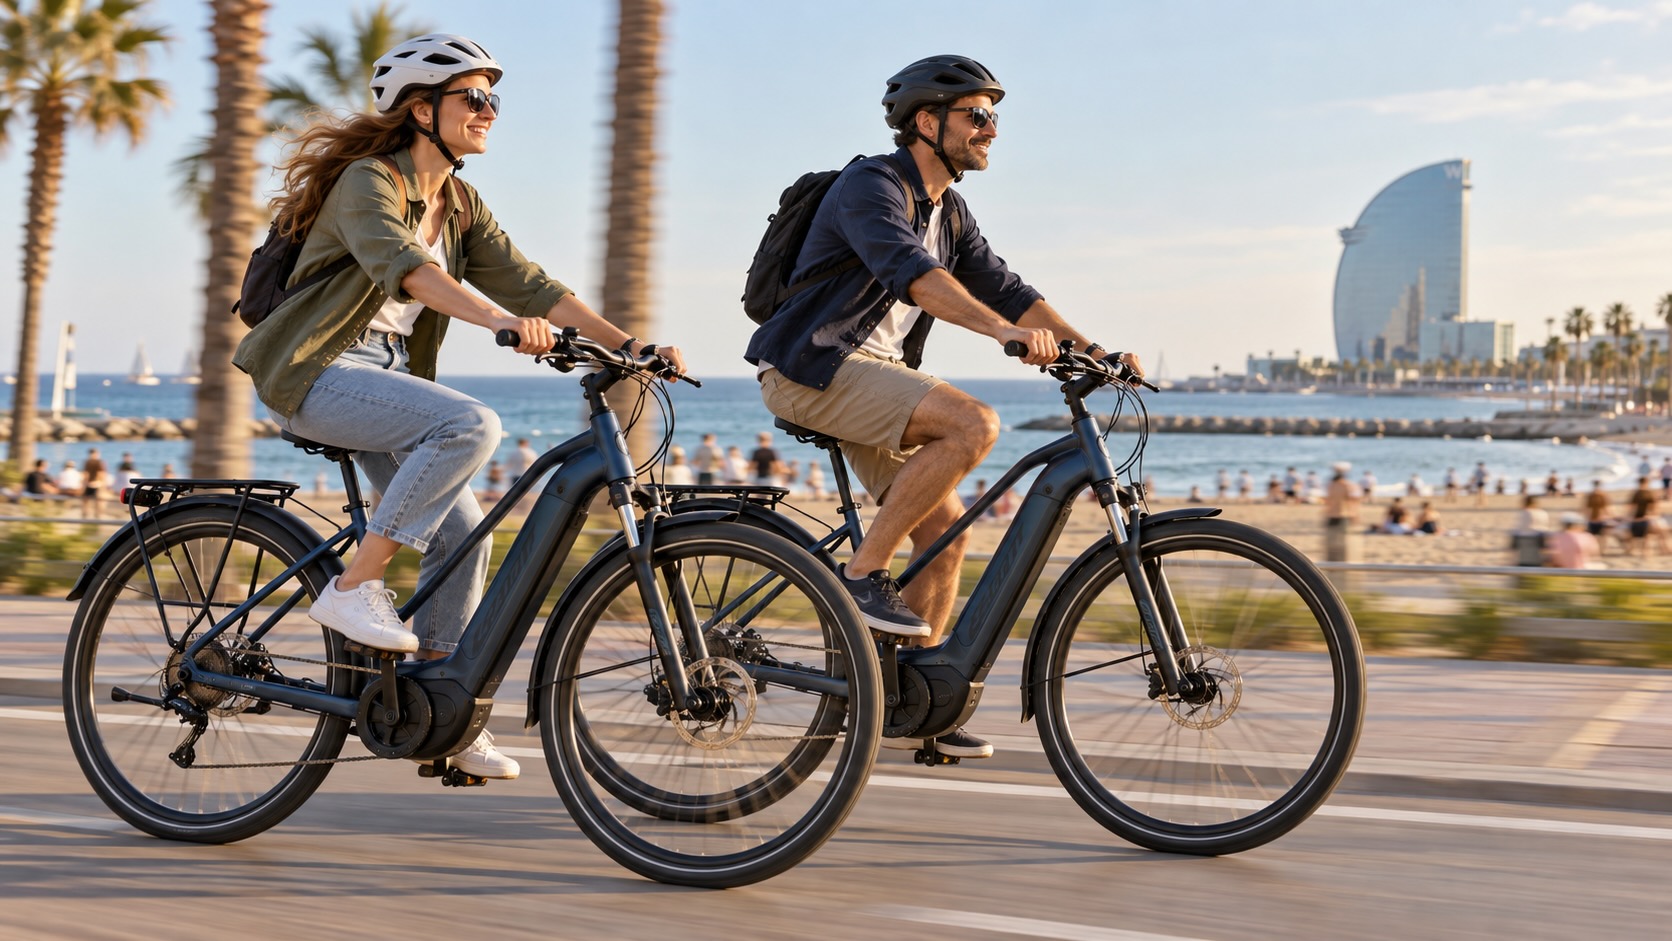
Le baromètre AMBE montre un marché espagnol du vélo en nette amélioration au premier semestre 2026. Mais la hausse vient d’abord des commandes passées par les magasins, pas encore des achats des clients, un scénario très proche de celui de la France.
Présenté lors du salon Sea Otter Europe à Gérone, le quatrième baromètre de l’association espagnole AMBE affiche des chiffres encourageants : 56 % des entreprises interrogées déclarent un chiffre d’affaires en hausse au premier semestre 2026, contre seulement 14,67 % en baisse. Avec plus de 80 % des membres de l’association et près de 500 magasins ayant répondu, la filière accepte de plus en plus de partager ses données pour lire le marché.
L’Espagne n’est pas un cas isolé. Le vélo redémarre aussi en Allemagne et aux Pays-Bas, mais surtout sur les modèles classiques : outre-Rhin, les ventes globales gagnent 10 % quand le vélo électrique se contente de 2 %. La France suit un scénario comparable, avec un peu de retard à l’allumage.
L’écart le plus parlant tient en 18 points. Côté marques et distributeurs, 65 % annoncent un chiffre d’affaires en progression, contre 47 % seulement chez les détaillants. Les magasins recommencent donc à commander après des années passées à écouler leurs stocks, mais les clients ne suivent pas au même rythme. En 2025, l’Espagne avait vendu 1 093 478 vélos, soit 0,7 % de moins qu’en 2024, pour 1,4 milliard d’euros.
Le vélo électrique illustre ce décalage. Si 44 % des fournisseurs voient leurs ventes grimper, en boutique les baisses (31 %) l’emportent sur les hausses. L’Espagne plafonne à 21,5 % de part de marché pour le VAE, loin des 49 % néerlandais et des 53 % allemands. La France, à 28 %, sort elle aussi de trois années difficiles : 507 000 VAE vendus en 2025 (-16 %), avant un rebond de 6 % au premier semestre 2026.
Pour la suite de l’année, 68 % des fournisseurs espagnols espèrent terminer 2026 en hausse. Les détaillants, eux, misent surtout sur la stabilité, ce qui en dit long sur la confiance réelle dans la demande.
Le vrai test des prochains mois sera de transformer ces commandes en ventes effectives, sans reconstituer la montagne de stocks qui a plombé le secteur depuis 2022. L’enjeu est exactement le même en France, où la solidité du rebond dépendra de la santé des magasins plus que des carnets de commandes des marques, dans un marché qui se stabilise sans vraiment redécoller.
La suite de votre contenu après cette annonce
Annonce partenaire
Annonce partenaire
Annonce partenaire
Annonce partenaire
Annonce partenaire